Un Paese che svaluta la propria moneta, o che convive con un’inflazione più alta dei partner commerciali, può vendere meglio all’estero: i suoi prodotti diventano relativamente più economici. Ma per il cittadino comune le conseguenze sono molto più complesse e spesso dolorose. Ciò che è un vantaggio per l’economia “macro” può trasformarsi in un disagio quotidiano molto concreto.
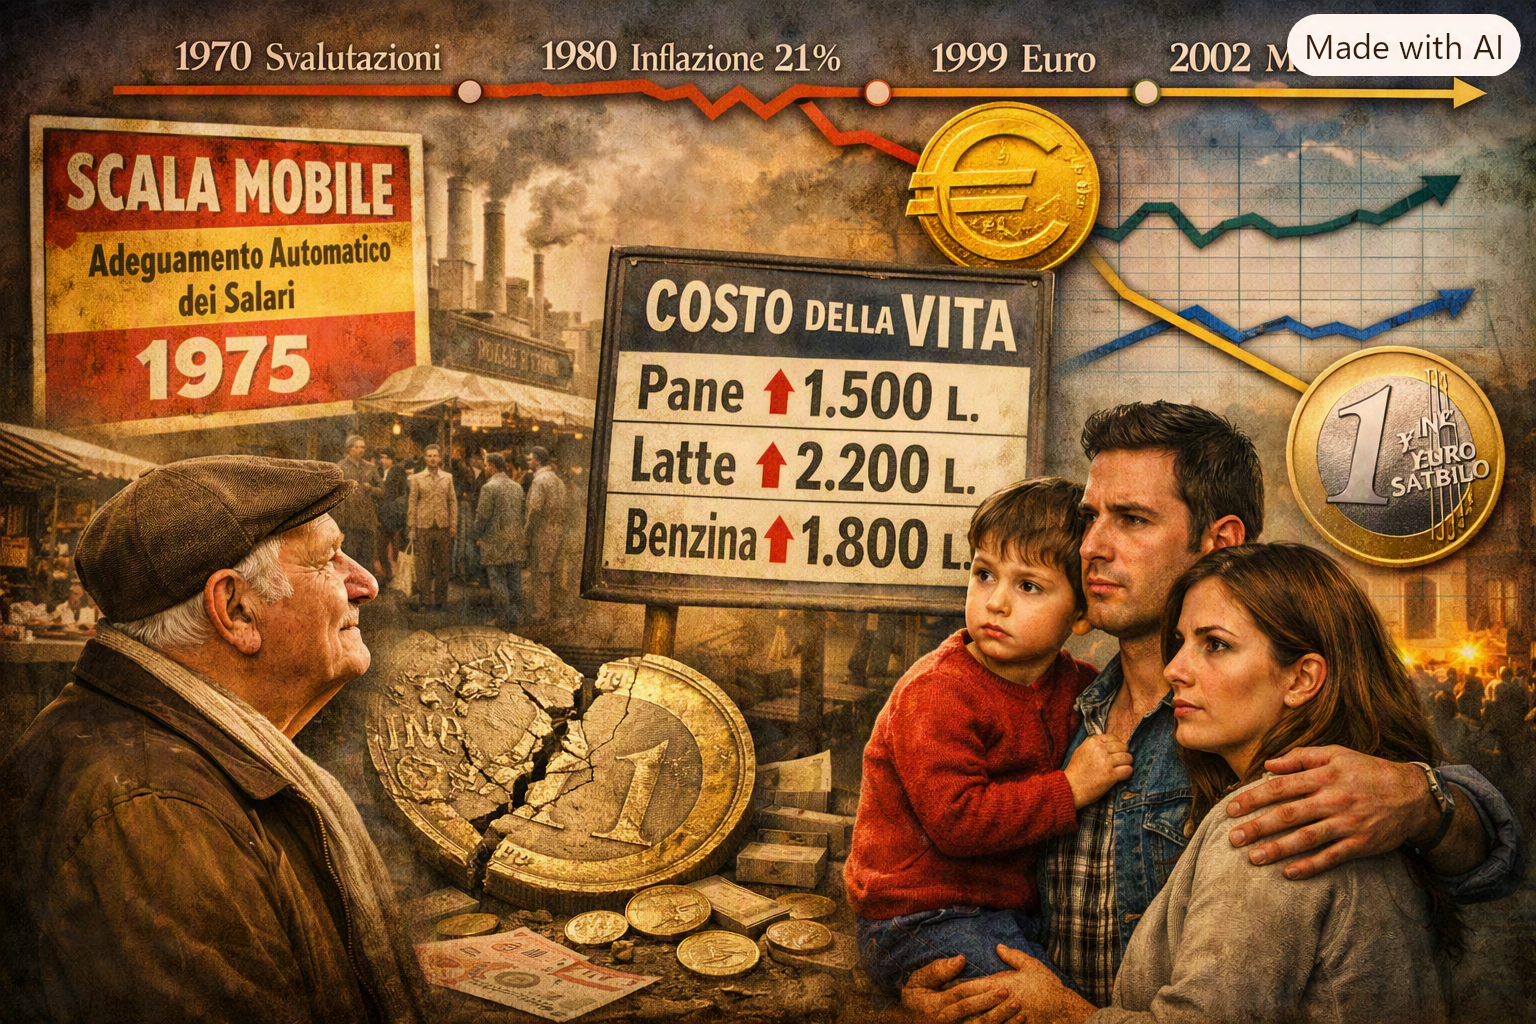
Se una moneta perde valore, i prodotti nazionali diventano più economici per chi li acquista dall’estero: le imprese esportatrici possono vendere a prezzi più competitivi, aumentare la produzione, assumere personale. È un meccanismo che l’Italia ha usato spesso tra gli anni Settanta e Ottanta. La lira veniva svalutata e le esportazioni ne beneficiavano, almeno nell’immediato.
Se però i prezzi aumentano, stipendio, pensione e risparmi valgono sempre meno: l’inflazione è, di fatto, una tassa invisibile, che nessuno approva in Parlamento, ma che tutti pagano. In teoria i salari dovrebbero rincorrere i prezzi di pari passo; in pratica aumentano più lentamente, non recuperano mai del tutto il potere d’acquisto perduto e generano tensioni sociali e sindacali, la stessa dinamica che, come per la scala mobile, l’Italia visse in prima persona negli anni della grande inflazione. Il picco fu il 1980, con un’inflazione media che sfiorò il 21%; da lì iniziò a scendere, ma restò comunque a doppia cifra per quasi tutta la prima metà del decennio, prima di arrivare a livelli fisiologici solo verso la fine degli anni Ottanta. Chi vive di conti correnti, libretti di risparmio, stipendi fissi o pensioni, in particolare pensionati e famiglie a reddito modesto, è quello che ne paga il prezzo più alto: il proprio denaro perde valore mese dopo mese, senza che nessuna decisione esplicita lo sottragga loro.
Per frenare l’inflazione, le banche centrali alzano i tassi d’interesse: ne conseguono mutui più costosi, prestiti più difficili da ottenere, investimenti frenati. Il cittadino, in questi frangenti, finisce per pagare due volte: prezzi più alti da un lato, credito più caro dall’altro.
Prima della moneta unica, l’Italia ricorreva spesso alla svalutazione competitiva; con l’euro questa via è semplicemente sparita, insieme alla flessibilità del cambio come valvola di sfogo. Ne sono derivati vantaggi concreti: un’inflazione bassa e stabile, risparmi più protetti, mutui più convenienti, maggiore credibilità internazionale. Ma anche uno svantaggio strutturale: le imprese non possono più “competere svalutando”. Serve innovazione, qualità, produttività reale. Un vincolo che ha pesato più su alcuni settori che su altri: l’Italia, storicamente molto dipendente dall’energia importata, aveva già sofferto un’inflazione tra le più alte d’Europa durante gli shock petroliferi degli anni Settanta. Con l’euro, la possibilità di “aggiustare” la competitività attraverso il cambio è venuta meno del tutto.
Secondo un’interpretazione ampiamente condivisa tra gli economisti, a beneficiare della fine delle svalutazioni sono stati soprattutto i settori ad alto valore aggiunto, come moda, design, agroalimentare di qualità, lusso, meccanica di precisione: settori che competono su marchio, qualità e innovazione più che sul prezzo, insieme a comparti come macchinari, farmaceutica e automotive di nicchia, forti di filiere efficienti e presenza internazionale consolidata. Ne hanno beneficiato anche i settori finanziario e immobiliare, spinti dai tassi più bassi e dalla maggiore stabilità garantita dall’euro. A soffrire di più, al contrario, sono state l’industria a bassa tecnologia e basso valore aggiunto, non più in grado di competere sul prezzo con Cina, Europa dell’Est e Turchia, le piccole imprese poco capitalizzate, l’agricoltura tradizionale (non quella di qualità, che ha invece tratto vantaggio dalla stabilità dei prezzi) e il turismo low-cost, che ha visto l’Italia diventare una meta comparativamente più cara rispetto a destinazioni come Croazia, Grecia o Turchia, mentre il turismo di fascia alta ha continuato a prosperare.
Non è un caso isolato o un’opinione estemporanea: è la stessa logica, applicata all’economia reale delle imprese, che ha attraversato l’intera storia dell’euro, dalla fine delle svalutazioni competitive alla necessità di ricostruire la competitività su basi diverse dal prezzo.
Scegli anche tu le nuove banconote cliccando qui
Vedi anche:
1 L’euro cambia volto: parola ai cittadini per le nuove banconote
2 Banconote verticali: una scelta possibile per la nuova serie euro
3 Come nascono le nuove banconote: le tappe di un percorso lungo cinque anni
4 Da Maastricht al portafoglio: come nascono (davvero) le banconote che usiamo ogni giorno
5 Un concorso anonimo e un vaso di Taranto: la vera storia del volto dell’euro
6 Perché sulle monete italiane non c’è mai scritto “1999” e chi ha scelto Dante e Leonardo
7 Quando il mondo perse l’ancora: la fine di Bretton Woods e la nascita dei cambi fluttuanti
8 Il Piano Werner: il sogno di un euro nato vent’anni troppo presto
9 Dal serpente all’euro: gli anni in cui l’Europa imparò a fidarsi delle proprie monete
10 L’euro previene le guerre? Una risposta a metà
11 L’Italia e l’euro: la storia di un ingresso mai scontato
12 La Grecia e l’euro: la parabola di un ingresso rimandato e di una bugia costata carissimo
13 L’inflazione, la tassa che nessuno vota: come l’euro ha cambiato le regole del gioco
14 Luci e ombre di una moneta: il bilancio dell’euro, oltre vent’anni dopo
Riccardo Agresti